
Topic
สรุปสาระสำคัญกิจกรรม Capacity Building หัวข้อ "mHREDD in Practice มุมมองใหม่ โอกาสใหม่ และแนวทางสำหรับธุรกิจไทย"
เอกสารฉบับนี้จัดทำขึ้นเพื่อสรุปสาระสำคัญจากกิจกรรม Capacity Building ของสมาชิก SET ESG Experts Pool เมื่อวันที่ 26 สิงหาคม 2569 ภายใต้หัวข้อ “mHREDD in Practice: มุมมองใหม่ โอกาสใหม่ และแนวทางสำหรับธุรกิจไทย” โดยรวบรวมประเด็นจากการแลกเปลี่ยนระหว่างหน่วยงานภาครัฐ ตัวแทนจากภาคธุรกิจ ผู้เชี่ยวชาญ และผู้เข้าร่วมกิจกรรม ครอบคลุมตั้งแต่พัฒนาการของ Human Rights Due Diligence (HRDD) และ Human Rights and Environmental Due Diligence (HREDD) แนวทางการเตรียมความพร้อมขององค์กร การบริหารความเสี่ยงในห่วงโซ่คุณค่า การรับมือและเยียวยาเมื่อเกิดผลกระทบ ตลอดจนการจัดการ Workforce Data ในทางปฏิบัติ
สาระสำคัญจากกิจกรรมมุ่งชวนพิจารณาว่า องค์กรควรออกแบบและพัฒนากระบวนการ Due Diligence ให้เหมาะกับบริบท ความเสี่ยง และการดำเนินธุรกิจของตนเอง มากกว่าการเสนอแนวปฏิบัติรูปแบบเดียวสำหรับทุกองค์กร รวมถึงพิจารณาบทบาทของภาครัฐ ภาคธุรกิจ และผู้เกี่ยวข้องในการทำให้แนวทางดังกล่าวสามารถนำไปใช้ได้จริง
ตลาดหลักทรัพย์ฯ ขอขอบคุณสมาชิก สมาชิก SET ESG Experts Pool – Editorial Team ทั้ง 3 ท่าน ได้แก่ คุณชินนทัต สินประเสริฐโชค ผู้จัดการความยั่งยืนองค์กร บมจ.ทีโอเอ เพ้นท์ (ประเทศไทย) คุณฐิติวัชร กรวุฒิ เจ้าหน้าที่วาณิชธนกิจ บล. พาย และคุณณิชาภา ถิ่นพังงา ผู้จัดการแผนกบูรณาการความยั่งยืนองค์กร บมจ. การบินกรุงเทพ ที่ร่วมสรุปสาระสำคัญจากกิจกรรมในครั้งนี้ ทั้งถอดประเด็นการเรียนรู้ มุมมองเชิงปฏิบัติ และข้อเสนอจากกิจกรรมได้อย่างชัดเจน ครบถ้วน และเป็นประโยชน์ต่อสมาชิกและภาคธุรกิจที่เกี่ยวข้อง
หมายเหตุ: ประเด็นเกี่ยวกับร่างกฎหมายและกรอบเวลาที่ระบุในเอกสารนี้เป็นข้อมูลตามที่นำเสนอในกิจกรรม ณ วันที่ 26 สิงหาคม 2569 และอาจเปลี่ยนแปลงได้ตามกระบวนการพิจารณา จึงไม่ควรตีความว่าเป็นข้อกำหนดที่มีผลใช้บังคับแล้ว
💁♂️ช่วงที่ 1: Policy Dialogue หัวข้อ “วันนี้...ธุรกิจไทยต้องรู้อะไรเกี่ยวกับ mHREDD?”
โดย คุณนรีลักษณ์ แพไชยภูมิ ผู้อำนวยการกองสิทธิมนุษยชนระหว่างประเทศ กรมคุ้มครองสิทธิและเสรีภาพ
กรอบสากลและพัฒนาการของ HRDD
ปัจจุบันมีกรอบสากลสำคัญด้านธุรกิจกับสิทธิมนุษยชน 3 กรอบ ได้แก่ 1) United Nations Guiding Principles on Business and Human Rights (UNGPs) 2) OECD Guidelines for Multinational Enterprises on Responsible Business Conduct และ 3) ILO Tripartite Declaration of Principles concerning Multinational Enterprises and Social Policy ซึ่งเป็นแนวทางสำคัญสำหรับภาครัฐและภาคธุรกิจในการดำเนินธุรกิจอย่างมีความรับผิดชอบ
จาก UNGPs สู่ HRDD
ประเทศไทยได้นำหลักการของ UNGPs มาใช้เป็นแนวทางในการจัดทำ National Action Plan on Business and Human Rights (NAP) โดยมีหลักสำคัญ 3 ด้าน คือ Protect, Respect และ Remedy โดยภายใต้ NAP ได้ส่งเสริมให้ภาคธุรกิจประเมินผลกระทบด้านสิทธิมนุษยชนที่เกิดขึ้นหรืออาจเกิดขึ้นผ่านกระบวนการ Human Rights Due Diligence (HRDD) ซึ่งครอบคลุม 4 ขั้นตอน ได้แก่
- ระบุและประเมินผลกระทบด้านสิทธิมนุษยชน
- นำผลการประเมินไปบูรณาการกับกระบวนการภายใน
- ติดตามและตรวจสอบประสิทธิผลของการดำเนินการ
- สื่อสารผลการดำเนินงาน
ปัจจุบันประเทศไทยมี NAP 2 ระยะ ได้แก่ ระยะที่ 1 พ.ศ. 2562–2565 และระยะที่ 2 พ.ศ. 2566–2570 โดยครอบคลุมประเด็นแรงงาน ชุมชน ที่ดิน ทรัพยากรธรรมชาติและสิ่งแวดล้อม นักปกป้องสิทธิมนุษยชน และการลงทุนระหว่างประเทศและบรรษัทข้ามชาติ โดยที่ผ่านมา NAP เป็นกรอบสำหรับการดำเนินงานของภาครัฐ ขณะที่การส่งเสริมให้ภาคธุรกิจดำเนินการด้าน HRDD ตามหลักการของ UNGPs ยังเป็นไปโดยสมัครใจ
การเข้าร่วมเป็นสมาชิก OECD และการดำเนินตาม Responsible Business Conduct
ประเทศไทยอยู่ระหว่างกระบวนการสมัครเข้าเป็นสมาชิก OECD โดยการดำเนินงานตามแนวทางการดำเนินธุรกิจอย่างรับผิดชอบ หรือ Responsible Business Conduct (RBC) เป็นหนึ่งในประเด็นที่อยู่ในการพิจารณา รวมถึงการในกระบวนการดังกล่าว OECD ให้ความสำคัญทั้งกับนโยบายและกลไกของภาครัฐในการส่งเสริม RBC รวมถึงการจัดให้มี National Contact Point (NCP) ซึ่งเป็นกลไกสำหรับส่งเสริมความเข้าใจเกี่ยวกับ RBC และรับและดำเนินการต่อข้อร้องเรียนหรือ Specific Instances โดยประเทศไทยอยู่ระหว่างการพิจารณารูปแบบและโครงสร้างของ NCP
อีกประเด็นสำคัญคือ National Contact Point (NCP) ซึ่งเป็นกลไกของ OECD ที่มีทั้งบทบาทในการส่งเสริมความเข้าใจเรื่อง Responsible Business Conduct และ Specific Instances รวมถึงการเจรจา/ไกล่เกลี่ยในกรณีที่คู่กรณียินยอมเข้าร่วม โดยประเทศไทยอยู่ระหว่างการพิจารณารูปแบบและโครงสร้างของ NCP
จากข้อมูล OECD ณ มีนาคม 2026 มี NCP 52 แห่งทั่วโลก โดย 85% มีผู้มีส่วนได้เสียเข้ามามีส่วนร่วมในโครงสร้าง และ 81% มีหน่วยงานภาครัฐมากกว่าหนึ่งหน่วยงานเข้าร่วม
จากฐานข้อมูล OECD NCP ทั่วโลกในช่วงปี 2019–2024 มี Specific Instances ที่ผ่านการประเมินเบื้องต้นและเข้าสู่การพิจารณาต่อ 62% โดยเกือบครึ่งหนึ่งเข้าสู่กระบวนการ Mediation และ 38% ของกรณีสามารถบรรลุข้อตกลงระหว่างคู่กรณีได้
ประเด็นที่พบใน Specific Instances มีทั้ง Human Rights, General Policies, Employment and Industrial Relations, Environment และ Disclosure โดยเกี่ยวข้องกับหลายภาคธุรกิจ ตั้งแต่ Mining and Quarrying, Manufacturing และ Financial Services ไปจนถึง Construction, Agriculture และ Accommodation and Food Services
จาก HRDD สู่ HREDD
แนวทางการดำเนินธุรกิจอย่างรับผิดชอบในปัจจุบันขยายมุมมองจากผลกระทบด้านสิทธิมนุษยชน แต่ครอบคลุมผลกระทบด้านสิ่งแวดล้อมด้วย โดยกระบวนการ Human Rights and Environmental Due Diligence (HREDD) ครอบคลุม 6 ขั้นตอน ได้แก่
- ผนวก RBC เข้ากับนโยบายและระบบบริหารจัดการ
- ระบุและประเมินผลกระทบจากการดำเนินธุรกิจ ห่วงโซ่อุปทาน และความสัมพันธ์ทางธุรกิจ
- ยุติ ป้องกัน หรือบรรเทาผลกระทบ
- ติดตามการดำเนินงานและผลลัพธ์
- สื่อสารแนวทางและผลการดำเนินงาน
- จัดให้มีหรือให้ความร่วมมือในการเยียวยาตามความเหมาะสม
กระบวนการดังกล่าว จึงครอบคลุมมากกว่าการตรวจสอบคู่ค้า แต่ครอบคลุมตั้งแต่การกำหนดนโยบาย การประเมินความเสี่ยง การจัดการผลกระทบ การติดตามผล ไปจนถึงการเยียวยา
พัฒนาการของกฎเกณฑ์และแนวทางในต่างประเทศ
ในต่างประเทศ การกำกับดูแลเรื่อง Due Diligence มีแนวโน้มขยับจากแนวทางสมัครใจไปสู่ข้อกำหนดที่มีผลผูกพันทางกฎหมายมากขึ้น โดยมีพัฒนาการทั้งในสหภาพยุโรปและหลายประเทศในเอเชีย
กรณีของสหภาพยุโรป Corporate Sustainability Due Diligence Directive (CSDDD) ยังคงให้ความสำคัญกับการระบุและประเมินความเสี่ยง การป้องกันและบรรเทาผลกระทบ การมีส่วนร่วมกับผู้มีส่วนได้เสีย การเยียวยา การติดตามผล และการสื่อสาร แม้จะมีการปรับขอบเขตและรายละเอียดของข้อกำหนดภายหลัง Omnibus I ในปี 2026
ในเอเชีย หลายประเทศอยู่ระหว่างการพัฒนา National Action Plan และ Strategy หรือกฎหมายที่เกี่ยวข้องกับ Business and Human Rights โดยมีระดับการดำเนินงานแตกต่างกันไป
แนวทางของประเทศไทยและประเด็นที่ควรเตรียมความพร้อม
กรมคุ้มครองสิทธิและเสรีภาพอยู่ระหว่างการพัฒนา (ร่าง) พระราชบัญญัติส่งเสริมการดำเนินธุรกิจที่มีความรับผิดชอบ พ.ศ. .... ซึ่งเป็นหนึ่งในแนวทางที่ประเทศไทยกำลังพัฒนาเพื่อให้การดำเนิน HREDD มีลักษณะเป็นข้อกำหนดที่มีผลผูกพันมากขึ้น โดยมีประเด็นเกี่ยวกับกระบวนการตรวจสอบสิทธิมนุษยชนและสิ่งแวดล้อมอย่างรอบด้าน
ตามร่างที่นำเสนอ กระบวนการดังกล่าวครอบคลุมทั้งการประเมินความเสี่ยง การจัดการผลกระทบ การติดตาม การสื่อสาร การมีกลไกรับเรื่องร้องเรียน และการเยียวยา โดยร่างกฎหมายกำหนดหน้าที่หลักสำหรับวิสาหกิจที่เข้าข่ายตามร่างกฎหมาย
- วิสาหกิจขนาดใหญ่: ครอบคลุม
- ธุรกิจภาคการผลิตที่มีรายได้รวมมากกว่า 500 ล้านบาทต่อปี
- ธุรกิจค้าส่ง ค้าปลีก หรือบริการที่มีรายได้รวมมากกว่า 300 ล้านบาทต่อปี
- วิสาหกิจขนาดกลางและเล็ก (SMEs): แม้ไม่ได้มีหน้าที่จัดทำกระบวนการดังกล่าวโดยตรง แต่หากอยู่ใน Value Chain ของวิสาหกิจขนาดใหญ่ จะต้องให้ข้อมูลและความร่วมมือในกระบวนการตามที่กำหนด
กรอบเวลาตามร่างกฎหมาย
หน้าที่สำคัญที่กำหนดไว้สำหรับวิสาหกิจที่เข้าข่ายตามใน (ร่าง)พระราชบัญญัติส่งเสริมการดำเนินธุรกิจที่มีความรับผิดชอบ พ.ศ. .... ได้แก่
- ภายใน 1 ปี จัดทำนโยบายด้านสิทธิมนุษยชนและสิ่งแวดล้อมต่อสาธารณะ
- ภายใน 1 ปี จัดให้มีกลไกรับเรื่องร้องเรียน
- ภายใน 2 ปี ศึกษาและประเมินความเสี่ยง รวมถึงผลกระทบที่เกิดขึ้นจริง
ดำเนินมาตรการเพื่อยุติ ป้องกัน หรือบรรเทาผลกระทบอย่างต่อเนื่อง
ติดตามและประเมินผลการดำเนินงานอย่างต่อเนื่อง
ดำเนินการเยียวยาตามความเหมาะสม - ภายใน 4 ปี จัดทำรายงานการดำเนินการ
ทั้งนี้ รายละเอียดดังกล่าวเป็นข้อมูลตามร่างกฎหมายที่นำเสนอในกิจกรรม ณ วันที่ 26 สิงหาคม 2569 และอาจมีการเปลี่ยนแปลงตามกระบวนการพิจารณาต่อไป
โดยในภาพรวม วิทยากรเน้นว่า ความแตกต่างสำคัญระหว่างการดำเนินงานตามแนวทาง HRDD/HREDD กับ mHREDD อยู่ที่ลักษณะของข้อกำหนดและระดับการบังคับใช้มากกว่าการต้องสร้างกระบวนการใหม่ทั้งหมด องค์กรที่มีระบบอยู่แล้วจึงสามารถทบทวนและปรับกระบวนการเดิมให้รองรับความคาดหวังที่เพิ่มขึ้นได้
ประเด็นที่ภาคธุรกิจควรติดตาม
จากเนื้อหาที่นำเสนอ ประเด็นที่บริษัทควรเริ่มพิจารณาไม่ใช่เพียงการเตรียมจัดทำรายงาน แต่คือการดูว่ากระบวนการที่มีอยู่ในองค์กรสามารถรองรับการบริหารความเสี่ยงด้านสิทธิมนุษยชนและสิ่งแวดล้อมได้มากน้อยเพียงใด ประเด็นที่เกี่ยวข้อง ได้แก่
- นโยบายและความรับผิดชอบของหน่วยงานที่เกี่ยวข้อง
- การระบุและประเมินความเสี่ยงในกิจการและห่วงโซ่คุณค่า
- การจัดลำดับความสำคัญของประเด็นและคู่ค้า
- การติดตามประสิทธิผลของมาตรการ
- ช่องทางรับเรื่องร้องเรียนและการเยียวยา
- การจัดเก็บข้อมูลและการสื่อสารผลการดำเนินงาน
หมายเหตุ: เนื้อหาส่วนร่างกฎหมายและกรอบเวลาข้างต้นเป็นข้อมูลจากการนำเสนอในกิจกรรม ไม่ใช่ข้อสรุปว่ากฎหมายมีผลใช้บังคับแล้ว
💁♂️ช่วงที่ 2: Panel Discussion หัวข้อ ‘mHREDD…คิดอย่างไร? ทำอย่างไร?
ผู้ร่วมเสวนา ได้แก่
- คุณนรีลักษณ์ แพไชยภูมิ ผู้อำนวยการกองสิทธิมนุษยชนระหว่างประเทศ กรมคุ้มครองสิทธิและเสรีภาพ
- คุณชมพรรณ กุลนิเทศ Chief Sustainability Officer บมจ. ไมเนอร์ อินเตอร์เนชั่นแนล
- คุณธูปทอง หิรัณยานุรักษ์ Director of Corporate Governance and Quality System บมจ. ศุภาลัย
โดยมี คุณณัฐณรินทร์ อิสริยเมธา ที่ปรึกษาด้านการพัฒนาองค์กรอย่างยั่งยืน สถาบันพัฒนาธุรกิจอย่างยั่งยืน (SBDi) เป็นผู้ดำเนินรายการ
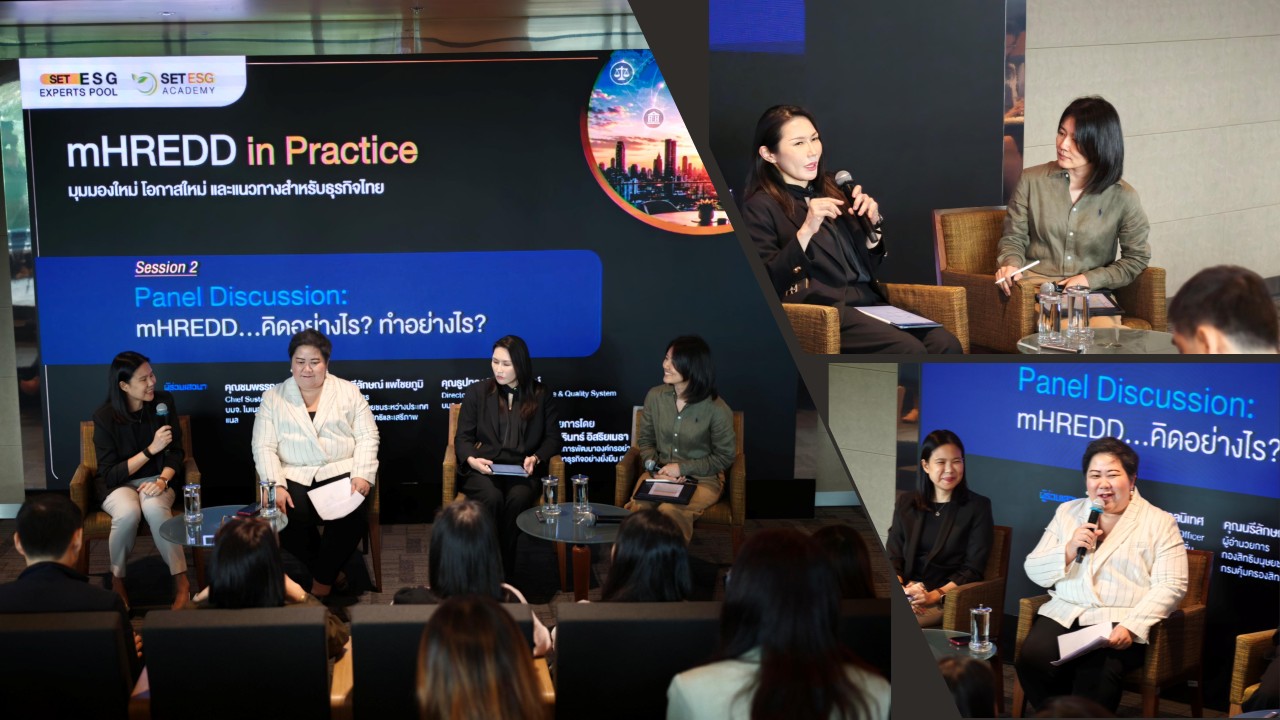
การเสวนาช่วงนี้ต่อยอดจาก Policy Dialogue โดยเปลี่ยนจากมุมมองด้านนโยบายและกรอบการดำเนินงานของภาครัฐ มาสู่ประสบการณ์และแนวทางการนำกระบวนการ Due Diligence ไปใช้ในองค์กร ผ่านมุมมองของ บมจ. ไมเนอร์ อินเตอร์เนชั่นแนล (Minor International) และบมจ. ศุภาลัย (Supalai) รวมถึงมุมมองจากกรมคุ้มครองสิทธิและเสรีภาพ
ประเด็นสำคัญของการเสวนานี้ คือการทำ Due Diligence ไม่ได้มีรูปแบบเดียวสำหรับทุกองค์กร แต่ต้องพิจารณาตามลักษณะธุรกิจ ความเสี่ยง ผู้มีส่วนได้เสีย และบริบทของแต่ละองค์กร โดยองค์กรสามารถต่อยอดจากกระบวนการที่มีอยู่แล้ว แทนที่จะสร้างระบบใหม่ทั้งหมด
จากแนวปฏิบัติเดิมสู่การรับมือกับความคาดหวังที่เปลี่ยนไป
Minor International มีการดำเนินงานด้าน Human Rights มาอย่างต่อเนื่อง โดยต้องบริหารจัดการธุรกิจและห่วงโซ่คุณค่าที่อยู่ในหลายประเทศ จึงต้องพิจารณาทั้งความต้องการของนักลงทุนและมาตรฐานหรือข้อกำหนดของแต่ละประเทศ ซึ่งอาจมีรายละเอียดแตกต่างกัน
ในทางปฏิบัติ Minor International ใช้กระบวนการประเมินและคัดกรองคู่ค้า โดยเฉพาะคู่ค้าที่มีความเสี่ยงสูง มีการใช้แบบประเมิน การตรวจประเมินคู่ค้า และ Supplier Code of Conduct รวมถึงการจัดอบรมให้กับคู่ค้าเป็นประจำ โดยแนวทางการประเมินยังต้องพิจารณาประกอบกับมาตรฐานและแนวปฏิบัติในแต่ละประเทศด้วย
ประเด็นสำคัญจากมุมของ Minor International จึงไม่ได้อยู่ที่การสร้างกระบวนการใหม่ทั้งหมด แต่เป็นการพิจารณาว่า กระบวนการที่มีอยู่สามารถรองรับความเสี่ยงและความคาดหวังที่แตกต่างกันในแต่ละบริบทได้เพียงใด และเมื่อใดที่องค์กรจำเป็นต้องเข้าไปดำเนินการเพิ่มเติม
การกำหนดขอบเขตและระดับการดำเนินการตามความเสี่ยง
หนึ่งในประเด็นที่ผู้เข้าร่วมให้ความสนใจคือ “ต้องทำแค่ไหนจึงจะพอดีกับองค์กร” โดยการหารือชี้ให้เห็นว่า การกำหนดขอบเขตการประเมินไม่ควรพิจารณาจากขนาดขององค์กรเพียงอย่างเดียว แต่ควรดูจากลักษณะกิจกรรม ความเสี่ยง และกลุ่มผู้ที่อาจได้รับผลกระทบ
ในกรณีของ Minor International การบริหารคู่ค้ามีการคัดกรองเป็นลำดับ เริ่มจากการเก็บข้อมูลเบื้องต้น ก่อนยกระดับไปยังกลุ่มที่มีความเสี่ยงสูงเพื่อประเมินเพิ่มเติม และในบางกรณีอาจมีการทำ Supplier Audit พร้อมกำหนด Improvement Plan หากพบประเด็นที่ต้องแก้ไข
สำหรับ Supalai การดำเนินงานครอบคลุมทั้ง Contractor Subcontractor และ Supplier/Vendor โดยมีการประเมินในมิติ ESG ควบคู่กับกระบวนการที่มีอยู่เดิม เช่น ISO และการตรวจประเมินภายใน โดย Internal Audit สามารถลงพื้นที่ ตรวจสอบสภาพการทำงาน รวมถึงสัมภาษณ์แรงงานเพื่อให้เห็นประเด็นที่อาจไม่ปรากฏจากข้อมูลหรือเอกสาร
จุดที่น่าสนใจคือ Supalai ใช้ข้อมูลจากหลายช่องทางในการทบทวน Scope และความเสี่ยง ทั้ง Internal Quality Audit, Internal Audit ข้อร้องเรียน ประเด็นที่พบจากหน้างาน และ Feedback จากพนักงานหรือชุมชน รวมถึงการเปลี่ยนแปลงของกฎหมายและข้อกำหนดภายนอก
ใช้กระบวนการที่มีอยู่เดิมให้เชื่อมโยงกับการทำ HREDD
จากประสบการณ์ของทั้งสององค์กร การดำเนินงาน HREDD สามารถเชื่อมโยงกับระบบบริหารจัดการเดิมขององค์กรได้ โดยไม่ได้แยกออกมาเป็นกระบวนการด้านสิทธิมนุษยชนโดยเฉพาะทั้งหมด
Supalai ยกตัวอย่างการใช้ระบบ ISO และการตรวจประเมินภายในเป็นฐาน แล้วเพิ่มเติมประเด็น ESG เข้าไปในกระบวนการประเมิน รวมถึงกำหนดให้ ESG Report หรือ Audit Report เป็นเอกสารประกอบการจ่ายเงินให้กับคู่ค้า เพื่อให้ประเด็นดังกล่าวเชื่อมโยงกับกระบวนการทำงานจริงขององค์กร
ขณะเดียวกัน การทำงานร่วมกับคู่ค้าในกระบวนการ HREDD ต้องอาศัยการทำงานร่วมกับหลายหน่วยงานในองค์กร เช่น Procurement HR ฝ่ายโครงการ และผู้ที่เกี่ยวข้องกับการบริหารคู่ค้า ทำให้การมองความเสี่ยงสามารถเกิดขึ้นในหลายจุดของกระบวนการ
มีกระบวนการ HREDD แล้ว ไม่ได้การันตีว่าจะไม่มีเหตุการณ์หรือข้อร้องเรียน
อีกประเด็นหนึ่งของการเสวนาคือ แม้องค์กรจะมีกระบวนการและกลไกในการป้องกันความเสี่ยงอยู่แล้ว ก็ยังอาจมีเหตุการณ์หรือข้อร้องเรียนเกิดขึ้นได้
Supalai แบ่งแนวทางการรับข้อมูลความเสี่ยงทั้งจากช่องทางเชิงรับ เช่น ประเด็นจาก Customer Complaint, Internal Quality Audit, Internal Audit หรือปัญหาที่พบจากหน้างาน และช่องทางเชิงรุก เช่น Focus Group การพูดคุยกับผู้มีส่วนได้เสีย และ Feedback จากพนักงาน
เมื่อเกิดข้อร้องเรียน บริษัทมีแนวทางให้ผู้จัดการโครงการเข้าไปตอบสนอง ตรวจสอบพื้นที่ และพูดคุยกับผู้ร้องเรียนโดยตรง รวมถึงอาจหยุดงานชั่วคราวในกรณีที่จำเป็น หลังจากแก้ไขแล้วจึงนำกรณีดังกล่าวกลับมาใช้เป็นบทเรียนเพื่อป้องกันไม่ให้เกิดเหตุในลักษณะเดียวกันอีก
Supalai ยกตัวอย่างกรณีฝุ่นจากการก่อสร้าง แม้ผลการตรวจวัดจะอยู่ในเกณฑ์มาตรฐาน แต่หากชุมชนยังได้รับผลกระทบ องค์กรยังต้องลงพื้นที่รับฟังและทำความเข้าใจบริบท และอาจปรับเวลาการขนส่งหรือเวลาทำงานของผู้รับเหมาให้เหมาะสมกับพื้นที่ ตัวอย่างนี้สะท้อนว่า การจัดการผลกระทบไม่ได้พิจารณาเฉพาะว่ากระบวนการเป็นไปตามมาตรฐานหรือไม่ แต่ต้องรับฟังผู้ได้รับผลกระทบและหาทางจัดการที่เหมาะสม
สำหรับ Minor International หากพบประเด็นที่เกี่ยวข้องกับคู่ค้า บริษัทมีแนวทางจัดการตามระดับของปัญหาและบริบทของคู่ค้า ตั้งแต่การติดตาม การทำงานร่วมกันเพื่อปรับปรุง ไปจนถึงการยุติสัญญาในกรณีร้ายแรง
จาก Compliance สู่คุณค่าทางธุรกิจ
การเสวนายังชี้ให้เห็นว่า การดำเนินงานด้าน Due Diligence สามารถเชื่อมโยงกับประโยชน์ทางธุรกิจได้มากกว่าการตอบสนองกฎเกณฑ์ที่มีอยู่
Minor International มองว่าการยกระดับมาตรฐานด้าน ESG ซึ่งรวมถึงมาตรฐานด้านสิทธิมนุษยชนของคู่ค้า สามารถช่วยสร้างโอกาสทางธุรกิจ เช่น การสนับสนุนการเข้าถึง Sustainability-linked Loan/Bond รวมถึงเป็นการบริหารความเสี่ยง เช่น การนำ ESG Checklist มาใช้เป็นส่วนหนึ่งของการบริหารคู่ค้า ขณะเดียวกัน การทำงานร่วมกับคู่ค้าเพื่อยกระดับมาตรฐานการดำเนินงานยังช่วยให้ทั้งบริษัทและคู่ค้าสามารถรองรับความคาดหวังที่เพิ่มขึ้นได้
สำหรับ Supalai การนำประเด็น ESG เข้าไปอยู่ในกระบวนการทำงานยังเชื่อมโยงกับการสร้างคุณค่าในระดับโครงการ เช่น การออกแบบพื้นที่ให้คำนึงถึงความหลากหลายของระบบนิเวศ และการสร้างแรงจูงใจให้เกิดการจัดการขยะจากวัสดุก่อสร้างและพื้นที่แรงงานผ่านระบบสะสมคะแนนและรางวัล
สรุปประเด็นสำคัญจาก Panel Discussion
ประเด็นสำคัญจากวงเสวนาชี้ว่าการทำ Due Diligence ของแต่ละองค์กรขึ้นอยู่กับบริบทและความเสี่ยงของแต่ละองค์กร ดังนั้นการออกแบบกระบวนการ HREDD ต้องออกแบบให้เหมาะสมกับบริบท ตัวอย่างแนวทางจากประสบการณ์ของทั้งสององค์กร ได้แก่
- เริ่มจากกระบวนการที่มีอยู่ แล้วพิจารณาว่ามีช่องว่างหรือความเสี่ยงใดที่ต้องพิจารณาเพิ่มเติม
- กำหนดขอบเขตการทำ Due Diligence ตามความเสี่ยง โดยให้ความสำคัญกับคู่ค้า กิจกรรม หรือพื้นที่ที่มีความเสี่ยงสูงก่อน
- ใช้ข้อมูลจากหลายช่องทาง ทั้งการประเมิน Audit ข้อร้องเรียน Internal Audit และเสียงจากผู้ที่เกี่ยวข้อง
- เชื่อมโยงหลายหน่วยงาน เพื่อให้ได้ข้อมูลรอบด้านและทำให้การจัดการความเสี่ยงไม่เป็นภาระของฝ่ายใดฝ่ายหนึ่ง
- เมื่อเกิดเหตุ ให้มองมากกว่าการแก้ปัญหาเฉพาะหน้า โดยนำสิ่งที่พบกลับมาปรับปรุงกระบวนการ
- มอง Due Diligence เป็นส่วนหนึ่งของการบริหารธุรกิจ ซึ่งสามารถเชื่อมโยงกับความสัมพันธ์กับคู่ค้า การบริหารความเสี่ยง การเข้าถึงแหล่งเงินทุน และการสร้างคุณค่าระยะยาว
“ท้ายที่สุด การหารือสะท้อนว่า ไม่มีสูตรสำเร็จสำหรับการดำเนินงานด้าน HREDD
องค์กรจึงควรนำหลักคิดไปปรับใช้ตามขนาด ลักษณะธุรกิจ โครงสร้างห่วงโซ่คุณค่า และระดับความเสี่ยงของตนเอง”
💁♂️ช่วงที่ 3: Special Talk หัวข้อ “Futureproofing Your Business: Understanding Your Workforce Data to Drive Trust”
โดย Stefania Perna, Portfolio Manager, Responsible Business และ Shruti Karkhedkar, Investor Stewardship Manager จาก Thomson Reuters Foundation (TRF) (Online MS Teams)
ใน Session นี้ผู้แทนจาก TRF ได้นำเสนอประสบการณ์จากการทำงานร่วมกับภาคธุรกิจในประเทศไทย โดยเชื่อมโยงประเด็น Workforce Data เข้ากับการเตรียมความพร้อมด้าน HREDD เพราะข้อมูลด้านแรงงานเป็นส่วนสำคัญในการระบุและประเมินความเสี่ยงด้านสิทธิมนุษยชนในองค์กรและห่วงโซ่คุณค่าพร้อมชวนมองว่า การเตรียมความพร้อมด้าน Workforce Data ไม่ได้เริ่มจากการสร้างระบบใหม่ทั้งหมด แต่เริ่มจากการทำความเข้าใจข้อมูลที่องค์กรมีอยู่ และนำข้อมูลเหล่านั้นมาใช้ให้เกิดประโยชน์มากขึ้น
โดยวิทยากรสะท้อนว่า ปัจจุบันหลายองค์กรเริ่มเข้าใจความสำคัญของกระบวนการ HRDD และข้อกำหนดที่เกี่ยวข้องมากขึ้นแล้ว แต่ความท้าทายในทางปฏิบัติคือ องค์กรจะเริ่มต้นอย่างไร และจะจัดลำดับความสำคัญของประเด็นที่ต้องดำเนินการอย่างไร เนื่องจากแต่ละองค์กรต้องรับมือกับความคาดหวังจากหลายด้าน ทั้งกฎเกณฑ์ นักลงทุน ลูกค้า คู่ค้า รวมถึงผู้มีส่วนได้เสียอื่น ๆ
TRF จึงเสนอให้เริ่มจากการกลับมาทำความเข้าใจข้อมูลขององค์กรเอง โดยพิจารณาว่า ข้อมูลอยู่ที่ใด ใครเป็นเจ้าของข้อมูล ข้อมูลมีความเป็นปัจจุบันเพียงใด และสามารถนำมาใช้ประกอบการตัดสินใจหรือรองรับการตรวจสอบได้หรือไม่
ข้อมูลด้านแรงงานขององค์กรควรมีความเชื่อมโยงกัน
ข้อมูลที่เกี่ยวข้องกับแรงงานมักกระจายอยู่ในหลายส่วนขององค์กร ทั้ง HR, Procurement, Supply Chain Management และส่วนงานที่เกี่ยวข้อง รวมถึงข้อมูลจาก Contractor หรือ Supplier ทำให้เมื่อองค์กรต้องตอบคำถามจากลูกค้า นักลงทุน หรือผู้ตรวจสอบ อาจต้องกลับไปค้นหาและรวบรวมข้อมูลจากหลายแหล่ง
TRF จึงเสนอให้บริษัทมองข้อมูลเหล่านี้เป็นภาพรวมมากขึ้น และพิจารณาว่า ข้อมูลใดมีความสำคัญต่อการประเมินความเสี่ยง ข้อมูลใดยังมีช่องว่าง และข้อมูลใดควรได้รับการปรับปรุงก่อน โดยยกตัวอย่างประเด็นที่อาจเกี่ยวข้อง เช่น ค่าธรรมเนียมการจัดหางาน แรงงานข้ามชาติ ชั่วโมงการทำงานและล่วงเวลา การเก็บเอกสารของแรงงาน และกลไกรับเรื่องร้องเรียน
การมีข้อมูลที่ดี ช่วยให้องค์กรมองเห็นและจัดการความเสี่ยงได้เร็วขึ้น
TRF เน้นว่า Workforce Data ควรถูกมองเป็นข้อมูลที่ใช้บ่งชี้สัญญาณของความเสี่ยงและช่วยประกอบการตัดสินใจขององค์กร ไม่ควรถูกมองเพียงในฐานะข้อมูลที่ต้องจัดเก็บเพื่อรองรับการรายงานเท่านั้น
ตัวอย่างเช่น ข้อมูลเกี่ยวกับการร้องเรียน การลาออก ชั่วโมงการทำงาน หรือประเด็นที่พบในคู่ค้า อาจช่วยให้องค์กรมองเห็นปัญหาที่กำลังก่อตัว และนำไปสู่การตรวจสอบหรือดำเนินการได้ ก่อนที่ปัญหาจะขยายตัวเป็นผลกระทบต่อการดำเนินงานหรือชื่อเสียงขององค์กร
ในมุมนี้ การรับฟังความคิดเห็นจากพนักงานและผู้ที่อาจได้รับผลกระทบจึงมีความสำคัญ เพราะข้อมูลจากผู้ที่อยู่ในพื้นที่หรืออยู่ในกระบวนการทำงานจริงอาจช่วยให้องค์กรเห็นความเสี่ยงที่ข้อมูลจากระบบปกติไม่สามารถสะท้อนได้ทั้งหมด
เครื่องมือช่วยประเมินความพร้อมของข้อมูล และจัดลำดับสิ่งที่ต้องทำ
TRF แนะนำ Workforce Due Diligence Tool (WDDT) ซึ่งเป็นแบบประเมินตนเอง (Self-Assessment) เพื่อช่วยให้องค์กรทบทวนข้อมูลด้านแรงงาน ระบุช่องว่าง และจัดลำดับประเด็นที่ควรดำเนินการต่อ โดย TRF ระบุว่าเครื่องมือนี้สามารถใช้ประเมินภายในองค์กรได้โดยไม่จำเป็นต้องเปิดเผยผลการประเมินให้บุคคลภายนอก
อีกส่วนหนึ่งของเครื่องมือ คือข้อมูลและแนวทางด้านกฎหมายที่พัฒนาร่วมกับผู้เชี่ยวชาญด้านกฎหมายไทย เพื่อช่วยให้บริษัทเห็นความเชื่อมโยงระหว่างคำถามในแบบประเมินกับข้อกำหนดที่เกี่ยวข้อง ทั้งนี้ TRF ระบุว่า เครื่องมือนี้ช่วยชี้ให้เห็นประเด็นที่องค์กรอาจต้องพิจารณาเพิ่มเติมหรือต้องขอคำแนะนำจากผู้เชี่ยวชาญ
สิ่งที่องค์กรควรเริ่มทำ คือการทำความเข้าใจข้อมูลของตัวเอง
จากประสบการณ์ของ TRF การเตรียมความพร้อมไม่จำเป็นต้องเริ่มจากการสร้างระบบหรือหน่วยงานใหม่ทั้งหมด แต่สามารถเริ่มจากการทบทวนสิ่งที่องค์กรมีอยู่แล้ว ซึ่งสอดคล้องกับข้อมูลจากช่วงเสวนา เช่น
- ข้อมูลด้านแรงงานอยู่ที่ใด และหน่วยงานใดเป็นผู้รับผิดชอบ
- ข้อมูลที่มีอยู่ครอบคลุมประเด็นสำคัญแค่ไหน อย่างไร และยังมีช่องว่างตรงไหน
- ข้อมูลจาก HR, Procurement, Supply Chain Management และส่วนงานอื่นที่เกี่ยวข้อง สามารถเชื่อมโยงกันได้หรือไม่
- ประเด็นใดควรจัดลำดับความสำคัญเพื่อดำเนินการก่อน
- ข้อมูลที่มี สามารถนำไปใช้ประเมินความเสี่ยงและกำหนดแนวทางจัดการได้จริงหรือไม่
คำถามชวนคิดสำคัญจาก Session นี้คือ “องค์กรรู้จักข้อมูลของตัวเองมากพอที่จะนำไปใช้จัดการความเสี่ยงได้หรือไม่” คำถามนี้มีความสำคัญในแง่การเตรียมความพร้อมต่อความคาดหวังด้านแรงงานที่เพิ่มขึ้นในอนาคต
แหล่งข้อมูลเพิ่มเติม
💁♂️ช่วงที่ 4: เสียงสะท้อนจากผู้เข้าร่วมและแนวทางการพัฒนา Capacity Building
โดย คุณณัฐณรินทร์ อิสริยเมธา ที่ปรึกษาด้านการพัฒนาองค์กรอย่างยั่งยืน สถาบันพัฒนาธุรกิจอย่างยั่งยืน (SBDi) เป็นผู้ดำเนินช่วง
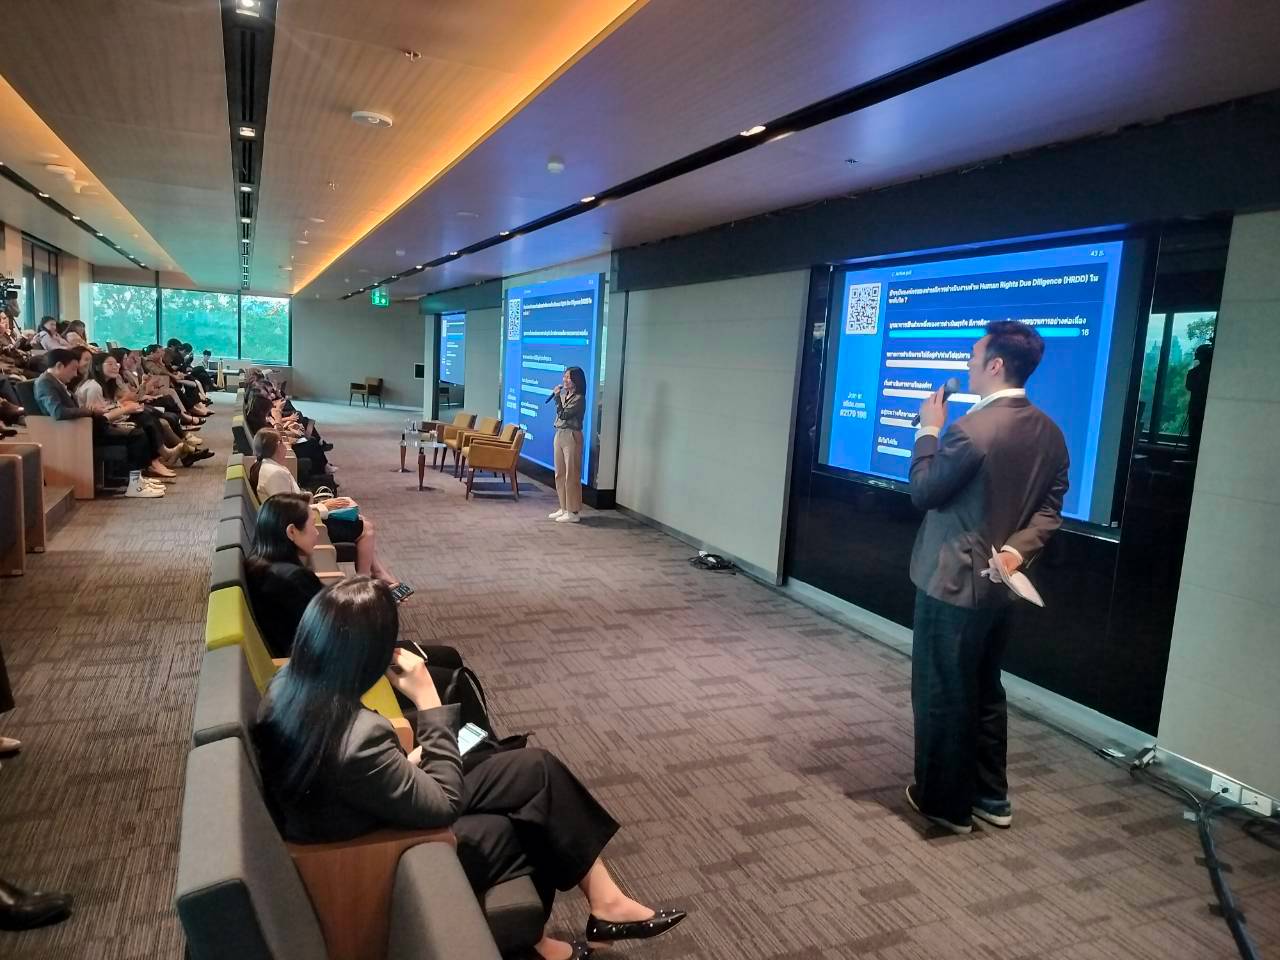
ช่วงท้ายของกิจกรรมได้เปิดให้ผู้เข้าร่วมสะท้อนมุมมองผ่าน Slido ใน 3 ประเด็น ได้แก่ ระดับการดำเนินงานด้าน Human Rights Due Diligence (HRDD) ขององค์กร ความท้าทายในการดำเนินงาน และการสนับสนุนที่ต้องการจากภาครัฐและ SET เพื่อใช้เป็นข้อมูลประกอบการจัดกิจกรรม Capacity Building ของ SET
1. ระดับการดำเนินงานขององค์กร
ผลสำรวจจากผู้ตอบ 43 ราย สะท้อนว่า องค์กรของผู้เข้าร่วมส่วนใหญ่มีการดำเนินงานด้าน HRDD แล้วในระดับหนึ่ง
- 37% ระบุว่าได้บูรณาการ HRDD เป็นส่วนหนึ่งของการดำเนินธุรกิจ และมีการติดตามและพัฒนากระบวนการอย่างต่อเนื่อง
- 26% อยู่ในระยะขยายการดำเนินงานไปยังจุดต่าง ๆ ขององค์กร
- 21% เริ่มดำเนินการภายในองค์กรแล้ว
- 9% อยู่ระหว่างศึกษาและวางแผน
- 7% ยังไม่ได้เริ่มดำเนินการ
ภาพดังกล่าวสะท้อนว่า โจทย์ของผู้เข้าร่วมไม่ได้อยู่เพียงการทำความเข้าใจว่า HRDD คืออะไรหรือจะเริ่มต้นอย่างไร แต่รวมถึงการพัฒนากระบวนการที่มีอยู่ให้ครอบคลุมและนำไปใช้ได้จริงมากขึ้น ซึ่งสอดคล้องกับคำตอบในประเด็นความท้าทายและความต้องการสนับสนุนที่ตามมา
2. ความท้าทายที่พบในการดำเนินงาน
ผู้เข้าร่วมให้ความสำคัญกับโจทย์ที่เกี่ยวข้องกับการนำ HRDD ไปใช้ในกระบวนการขององค์กรจริง มากกว่าประเด็นเชิงหลักการเพียงอย่างเดียว โดยประเด็นที่ผู้เข้าร่วมกิจกรรมระบุถึงความท้าทายในการดำเนินงาน เช่น
- การประเมินความเสี่ยงและการกำหนดประเด็นที่ต้องให้ความสำคัญ
- การดำเนินงานกับ Supply Chain / Supplier และการเข้าถึงข้อมูลจากคู่ค้า
- การกำหนดรูปแบบการเยียวยาและการดูแลกลุ่มผู้ได้รับผลกระทบ
- การระบุและทำความเข้าใจผู้มีส่วนได้เสียหรือผู้ทรงสิทธิที่เกี่ยวข้อง
- การจัดทำข้อมูลหรือหลักฐานเพื่อรองรับกระบวนการ
- การสร้างความเข้าใจภายในองค์กร และการนำ HRDD ไปเชื่อมกับกระบวนการทำงานของหน่วยงานต่าง ๆ
จึงเห็นได้ว่า เมื่อองค์กรเริ่มลงมือทำ ความท้าทายจะขยับจากทำอย่างไรไปสู่ทำอย่างไรให้เหมาะกับบริบทขององค์กร โดยเฉพาะในเรื่องการประเมินความเสี่ยง การจัดการคู่ค้า และการนำผลจากกระบวนการ Due Diligence ไปปรับปรุงและพัฒนาต่อเนื่อง
3. สิ่งที่ผู้เข้าร่วมต้องการการสนับสนุนจากภาครัฐและ SET
คำตอบจากผู้เข้าร่วม สะท้อนข้อเสนอค่อนข้างหลากหลาย โดยสามารถจัดกลุ่มได้เป็น 3 เรื่องหลัก
1) แนวทางและเครื่องมือที่นำไปใช้ได้จริง ผู้เข้าร่วมต้องการ Guideline ที่มีความชัดเจน ตัวอย่างการดำเนินงานและเครื่องมือสำหรับนำไปใช้จริง เช่น แนวทางการทำ HRDD ในแต่ละกระบวนการ เครื่องมือประเมินความเสี่ยง เครื่องมือสำหรับประเมิน Supplier รวมถึงแนวทางด้านการเยียวยาในแต่ละภาคธุรกิจ
ผู้เข้าร่วมมีข้อเสนอให้มี HRDD Clinic และหลักสูตร/Workshop เพื่อช่วยให้องค์กรสามารถนำหลักการไปปรับใช้กับบริบทของตนเองได้
2) การพัฒนาความรู้และบุคลากร ผู้เข้าร่วมมีความต้องการพัฒนาความรู้ทั้งในระดับผู้ปฏิบัติงานและผู้บริหาร เช่น หลักสูตร HRDD สำหรับภาคการเงิน การอบรมสำหรับผู้บริหารของบริษัทจดทะเบียน การพัฒนา HRDD Verifier รวมถึงการแลกเปลี่ยน Best Practice ระหว่างองค์กร
3) การสนับสนุนให้การดำเนินงานขยายไปถึงคู่ค้าและธุรกิจขนาดเล็ก มีข้อเสนอให้ SET ช่วยสนับสนุนการถ่ายทอดความรู้ไปยัง SMEs และคู่ค้าใน Supply Chain รวมถึงพัฒนาเครื่องมือหรือช่องทางที่ช่วยให้บริษัทสามารถจัดการข้อมูลและประเมินคู่ค้าได้อย่างเป็นระบบมากขึ้น
ในระดับนโยบาย ยังมีข้อเสนอเกี่ยวกับ Tax Incentive และการมีข้อมูลที่ช่วยติดตามบริษัทที่ดำเนินการตามแนวทาง OECD รวมถึงการเปิดเผยข้อมูลที่เกี่ยวข้อง